
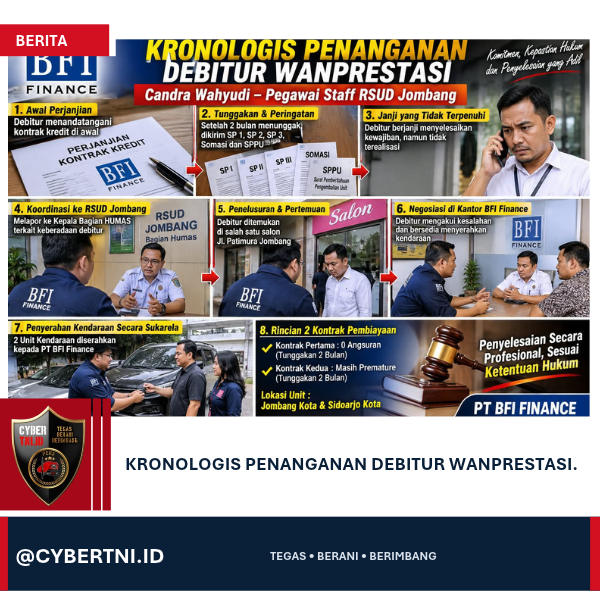
CyberTNI.Id | JOMBANG – KRONOLOGIS PENANGANAN DEBITUR WANPRESTASI
PT BFI FINANCE INDONESIA
Atas Nama Debitur: CANDRA WAHYUDI
I. LATAR BELAKANG DAN DASAR PERMASALAHAN
Bahwa berdasarkan data administrasi dan dokumen perjanjian pembiayaan yang dimiliki oleh PT BFI Finance, diketahui bahwa seorang debitur atas nama Candra Wahyudi, yang berdasarkan informasi bekerja sebagai pegawai/staf di RSUD Jombang, telah memiliki dua kontrak pembiayaan aktif dengan PT BFI Finance.
Dalam pelaksanaan hubungan hukum pembiayaan tersebut, debitur pada awalnya telah menyepakati dan menandatangani perjanjian kontrak kredit yang di dalamnya memuat hak dan kewajiban masing-masing pihak, termasuk kewajiban debitur untuk melakukan pembayaran angsuran secara berkala sesuai dengan jangka waktu, nominal, serta ketentuan pembayaran yang telah disepakati bersama.
Namun, dalam perjalanan pelaksanaan perjanjian tersebut, debitur diketahui tidak melaksanakan kewajiban pembayaran sebagaimana mestinya. Kedua kontrak pembiayaan mengalami keterlambatan pembayaran atau tunggakan angsuran selama kurang lebih dua bulan.
Kondisi tersebut mengakibatkan timbulnya kewajiban yang belum dipenuhi oleh debitur kepada pihak kreditur, sehingga secara hukum perdata peristiwa tersebut patut dinilai sebagai dugaan cidera janji atau wanprestasi terhadap perjanjian pembiayaan yang telah disepakati.
Hubungan hukum antara PT BFI Finance selaku kreditur dan Candra Wahyudi selaku debitur pada prinsipnya tunduk pada ketentuan hukum perikatan sebagaimana diatur dalam Kitab Undang-Undang Hukum Perdata, khususnya Pasal 1320, Pasal 1338, Pasal 1238, dan Pasal 1243 KUHPerdata.
II. TAHAPAN PENAGIHAN DAN PEMBERIAN PERINGATAN HUKUM
Bahwa sebelum dilakukan tindakan penanganan lebih lanjut, pihak PT BFI Finance telah berupaya menyelesaikan permasalahan tersebut melalui mekanisme penagihan dan pendekatan persuasif sesuai prosedur perusahaan serta ketentuan hukum yang berlaku.
Pihak kreditur telah melaksanakan beberapa tahapan pemberitahuan dan peringatan kepada debitur, antara lain:
1. Penyampaian Surat Peringatan Pertama (SP I).
2. Penyampaian Surat Peringatan Kedua (SP II).
3. Penyampaian Surat Peringatan Ketiga (SP III).
4. Penyampaian surat somasi sebagai bentuk teguran hukum agar debitur segera memenuhi kewajiban pembayaran yang telah jatuh tempo.
5. Penyampaian SPPU (Surat Pemberitahuan Pengembalian Unit) sebagai pemberitahuan terkait kewajiban penyelesaian pembiayaan dan pengembalian objek kendaraan sesuai ketentuan perjanjian.
Pemberian surat-surat tersebut merupakan bagian dari upaya administratif dan hukum untuk memberikan kesempatan kepada debitur agar segera menyelesaikan kewajibannya tanpa harus menempuh langkah penyelesaian sengketa yang lebih lanjut.
Akan tetapi, setelah beberapa kali diberikan peringatan, debitur dinilai belum menunjukkan respons dan penyelesaian yang memadai. Kewajiban pembayaran tetap belum dipenuhi, sementara komunikasi dan koordinasi dengan pihak kreditur tidak berjalan sebagaimana yang diharapkan.
III. JANJI PENYELESAIAN KEWAJIBAN YANG TIDAK DIREALISASIKAN
Dalam rangka mengedepankan penyelesaian secara musyawarah dan menghindari timbulnya permasalahan yang lebih luas, pihak PT BFI Finance kembali melakukan komunikasi langsung dengan debitur.
Dalam komunikasi tersebut, Candra Wahyudi menyampaikan janji serta kesediaannya untuk menyelesaikan seluruh kewajiban pembiayaan kepada PT BFI Finance pada hari berikutnya.
Pihak kreditur pada saat itu memberikan kesempatan kepada debitur untuk merealisasikan komitmen tersebut dengan harapan adanya penyelesaian secara baik-baik berdasarkan itikad baik para pihak.
Namun demikian, setelah tiba waktu yang telah disepakati bersama, ternyata tidak terdapat realisasi pembayaran ataupun penyelesaian kewajiban sebagaimana yang sebelumnya telah dijanjikan oleh debitur.
Bahkan, setelah melewati batas waktu yang telah disepakati, keberadaan debitur menjadi sulit diketahui. Pihak kreditur mengalami kesulitan untuk menemui debitur secara langsung maupun melakukan komunikasi melalui sambungan telepon seluler.
Keadaan tersebut semakin mempersulit proses penagihan dan penyelesaian kewajiban pembiayaan, mengingat sebelumnya debitur telah diberikan beberapa kali peringatan serta kesempatan untuk memenuhi kewajibannya.
IV. UPAYA KONFIRMASI DAN KOORDINASI KE TEMPAT KERJA DEBITUR
Sebagai bentuk kesungguhan dalam menyelesaikan permasalahan pembiayaan tersebut, pihak PT BFI Finance kemudian melakukan upaya penelusuran keberadaan debitur melalui informasi tempat kerjanya, yaitu RSUD Jombang.
Kedatangan pihak kreditur ke lingkungan RSUD Jombang dilakukan dengan tujuan untuk memperoleh informasi keberadaan debitur serta menyampaikan pemberitahuan secara terbatas kepada pihak terkait mengenai adanya kewajiban pembiayaan yang belum diselesaikan.
Dalam kesempatan tersebut, pihak PT BFI Finance bertemu dengan Kepala Bagian Hubungan Masyarakat (HUMAS) RSUD Jombang.
Kepada pihak HUMAS disampaikan bahwa terdapat seorang pegawai/staf atas nama Candra Wahyudi yang tercatat memiliki kewajiban pembiayaan kepada PT BFI Finance dan sedang mengalami permasalahan tunggakan angsuran pada dua kontrak pembiayaan aktif.
Pihak kreditur berharap adanya bantuan komunikasi atau penyampaian informasi kepada yang bersangkutan agar dapat kembali menjalin komunikasi dan menyelesaikan kewajiban kontraktualnya.
Namun, berdasarkan hasil koordinasi tersebut, belum diperoleh penyelesaian konkret maupun hasil yang dapat mempertemukan kepentingan para pihak dalam rangka pelunasan kewajiban pembiayaan.
Perlu ditegaskan bahwa penyampaian informasi kepada pihak tempat kerja tersebut merupakan upaya koordinasi untuk menemukan dan menghubungi debitur, bukan dimaksudkan untuk mengalihkan tanggung jawab pembayaran kepada institusi tempat debitur bekerja.
V. PENELUSURAN KEBERADAAN DAN PERTEMUAN KEMBALI DENGAN DEBITUR
Dalam perkembangan selanjutnya, pihak PT BFI Finance memperoleh informasi mengenai keberadaan Candra Wahyudi yang diduga sedang berada di salah satu tempat usaha salon yang berlokasi di Jalan Patimura, Kabupaten Jombang.
Berdasarkan informasi tersebut, pihak kreditur kemudian melakukan penelusuran dan berhasil bertemu kembali dengan debitur yang bersangkutan.
Pertemuan tersebut menjadi kesempatan bagi pihak PT BFI Finance untuk kembali meminta klarifikasi atas belum dipenuhinya kewajiban pembayaran serta membahas langkah penyelesaian terhadap kedua kontrak pembiayaan yang mengalami tunggakan.
Selanjutnya, debitur dibawa ke kantor PT BFI Finance untuk dilakukan pembicaraan, klarifikasi, dan negosiasi secara langsung mengenai permasalahan pembiayaan yang sedang berlangsung.
Dalam proses tersebut, pihak kreditur melakukan pendalaman informasi terkait status kepemilikan dan keberadaan kedua kendaraan yang menjadi objek pembiayaan.
VI. HASIL KLARIFIKASI KEPEMILIKAN DAN KEBERADAAN OBJEK KENDARAAN
Berdasarkan hasil klarifikasi dan informasi yang diperoleh dalam proses negosiasi, diketahui bahwa kedua kendaraan yang berkaitan dengan dua kontrak pembiayaan tersebut ternyata secara fisik maupun penguasaan berada pada pihak keluarga atau saudara debitur, dan menurut keterangan yang diperoleh, kendaraan tersebut merupakan milik saudara debitur, bukan milik pribadi Candra Wahyudi.
Temuan tersebut kemudian menjadi bagian penting dalam proses penyelesaian permasalahan, mengingat keberadaan objek kendaraan tidak berada dalam penguasaan langsung debitur.
Pihak PT BFI Finance selanjutnya melakukan komunikasi dan negosiasi dengan pihak yang disebut sebagai pemilik kendaraan secara langsung guna memperoleh kejelasan mengenai status kendaraan, penguasaan fisik, serta kesediaan untuk menyelesaikan permasalahan objek pembiayaan.
Dalam proses negosiasi tersebut, para pihak diberikan penjelasan mengenai adanya tunggakan angsuran, kewajiban yang timbul berdasarkan perjanjian pembiayaan, serta konsekuensi hukum dan administratif yang dapat timbul apabila kewajiban tersebut tidak diselesaikan sesuai ketentuan kontrak.
VII. KESEPAKATAN PENYERAHAN KENDARAAN SECARA SUKARELA
Setelah dilakukan pembicaraan dan negosiasi secara langsung, Candra Wahyudi menyatakan kesediaannya untuk menyerahkan kendaraan yang berkaitan dengan kedua kontrak pembiayaan kepada PT BFI Finance secara sukarela sebagai bagian dari upaya penyelesaian permasalahan pembiayaan.
Penyerahan tersebut merupakan langkah penyelesaian yang ditempuh melalui komunikasi dan kesepakatan para pihak, bukan semata-mata tindakan sepihak dari pihak kreditur.
Dalam hal ini, proses penyerahan objek kendaraan perlu dituangkan dalam dokumen berita acara serah terima yang ditandatangani pihak-pihak yang berwenang, disertai identifikasi kendaraan, kondisi fisik, dokumen kendaraan, serta keterangan mengenai pihak yang menyerahkan dan dasar kewenangan penyerahannya.
Hal tersebut penting untuk memberikan kepastian hukum, mencegah timbulnya sengketa kepemilikan di kemudian hari, serta memastikan bahwa proses penerimaan kendaraan dilakukan sesuai dengan ketentuan perjanjian pembiayaan dan peraturan perundang-undangan yang berlaku.
VIII. RINCIAN KONDISI DUA KONTRAK PEMBIAYAAN
Berdasarkan hasil pemeriksaan dan informasi administrasi pembiayaan yang disampaikan, terdapat dua kontrak aktif dengan kondisi sebagai berikut:
1. Kontrak Pembiayaan Pertama
– Debitur: Candra Wahyudi.
– Status: Mengalami tunggakan angsuran.
– Jumlah pembayaran: Belum terdapat angsuran yang dibayarkan (0 angsuran).
– Kondisi: Pembiayaan berada dalam kondisi bermasalah dan memerlukan penyelesaian sesuai ketentuan kontrak.
2. Kontrak Pembiayaan Kedua
– Debitur: Candra Wahyudi.
– Status: Mengalami tunggakan angsuran.
– Kondisi: Masih berada dalam masa angsuran prematur atau belum mencapai tahap pembayaran sebagaimana jadwal pembiayaan yang seharusnya.
– Penyelesaian: Memerlukan pemeriksaan perhitungan kewajiban berdasarkan administrasi kontrak dan ketentuan perusahaan.
Adapun berdasarkan informasi keberadaan objek kendaraan, kedua unit tersebut berada di wilayah yang berbeda, yaitu:
– Satu unit kendaraan berada di wilayah Jombang Kota.
– Satu unit kendaraan lainnya berada di wilayah Sidoarjo Kota.
Perbedaan lokasi keberadaan kendaraan tersebut menjadi salah satu faktor yang memerlukan koordinasi dan penanganan administratif secara terpisah agar proses pengamanan, penerimaan, dan pencatatan objek kendaraan dapat dilaksanakan secara tertib dan dapat dipertanggungjawabkan.
IX. TINJAUAN HUKUM DAN KEDUDUKAN PARA PIHAK
Berdasarkan rangkaian peristiwa tersebut, terdapat beberapa aspek hukum yang perlu menjadi perhatian:
1. Pasal 1338 KUHPerdata
Perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi para pihak yang membuatnya. Oleh karena itu, setiap pihak wajib melaksanakan kewajiban sebagaimana telah disepakati dalam kontrak pembiayaan.
2. Pasal 1238 KUHPerdata
Mengatur mengenai keadaan lalai atau wanprestasi, yaitu ketika debitur tidak memenuhi kewajibannya setelah dinyatakan lalai melalui teguran atau berdasarkan ketentuan perikatan yang telah disepakati.
3. Pasal 1243 KUHPerdata
Mengatur mengenai konsekuensi hukum berupa penggantian biaya, kerugian, dan bunga apabila debitur tetap tidak memenuhi kewajiban perikatannya setelah dinyatakan lalai, sesuai persyaratan hukum yang berlaku.
4. Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia
Apabila objek pembiayaan telah dibebani dan didaftarkan dengan jaminan fidusia, penyelesaian serta penyerahan objek jaminan harus memperhatikan ketentuan mengenai hak dan kewajiban pemberi serta penerima fidusia.
5. Putusan Mahkamah Konstitusi Nomor 18/PUU-XVII/2019
Putusan tersebut memberikan penegasan bahwa apabila debitur mengakui adanya cidera janji dan bersedia menyerahkan objek jaminan fidusia secara sukarela, penyerahan dapat dilakukan berdasarkan kesepakatan para pihak. Sebaliknya, apabila terdapat perselisihan mengenai wanprestasi dan debitur menolak menyerahkan objek jaminan secara sukarela, pelaksanaan eksekusi harus mengikuti mekanisme hukum melalui pengadilan.
Dengan demikian, penanganan permasalahan ini perlu tetap mengedepankan kepastian hukum, asas kehati-hatian, itikad baik, serta perlindungan hak masing-masing pihak.
X. KESIMPULAN
Berdasarkan seluruh rangkaian penanganan yang telah dilakukan, dapat disimpulkan bahwa permasalahan pembiayaan atas nama Candra Wahyudi merupakan permasalahan hubungan hukum perdata yang berawal dari tidak terpenuhinya kewajiban pembayaran angsuran sebagaimana telah diperjanjikan dalam dua kontrak pembiayaan aktif dengan PT BFI Finance.
Pihak kreditur telah melaksanakan berbagai tahapan penagihan, mulai dari pemberian Surat Peringatan Pertama, Kedua, dan Ketiga, penyampaian somasi, hingga pemberitahuan pengembalian unit.
Selain itu, telah dilakukan komunikasi langsung, pemberian kesempatan penyelesaian kewajiban, penelusuran keberadaan debitur, koordinasi ke tempat kerja, serta negosiasi dengan debitur dan pihak yang menguasai kendaraan.
Meskipun sebelumnya debitur telah menyampaikan janji untuk menyelesaikan kewajibannya, janji tersebut tidak terealisasi sampai batas waktu yang telah disepakati.
Namun demikian, melalui upaya komunikasi dan negosiasi lanjutan, akhirnya diperoleh kesediaan debitur untuk menyerahkan kendaraan yang berkaitan dengan kedua kontrak pembiayaan secara sukarela kepada PT BFI Finance.
Dengan adanya perkembangan tersebut, diharapkan penyelesaian permasalahan dapat dilanjutkan melalui prosedur administrasi perusahaan, pembuatan berita acara serah terima kendaraan, pemeriksaan kondisi dan dokumen kendaraan, serta perhitungan kewajiban pembiayaan secara transparan dan akuntabel.
Perlu ditegaskan bahwa penyerahan kendaraan tidak serta-merta menghapus seluruh kewajiban debitur. Penyelesaian akhir tetap harus mengacu pada hasil perhitungan kewajiban, ketentuan kontrak, serta hasil penyelesaian objek pembiayaan sesuai prosedur hukum yang berlaku.
XI. PENUTUP
Demikian kronologis penanganan debitur atas nama Candra Wahyudi ini disusun berdasarkan rangkaian informasi dan kejadian yang disampaikan, sebagai bentuk dokumentasi, pertanggungjawaban pelaksanaan tugas, serta bahan evaluasi dan tindak lanjut bagi PT BFI Finance.
Diharapkan seluruh proses penyelesaian dapat berjalan secara profesional, proporsional, transparan, dan sesuai dengan ketentuan hukum yang berlaku, dengan tetap mengedepankan prinsip penyelesaian secara persuasif tanpa mengesampingkan hak-hak hukum kreditur maupun debitur.
PT BFI FINANCE
Dokumen ini merupakan laporan kronologis penanganan pembiayaan bermasalah dan dapat dilengkapi dengan bukti-bukti pendukung sesuai administrasi perusahaan.